Ayın son günü banka uygulamasını açıyorsunuz. Takvim bütün ay doluydu, iptaller de azdı, ama hesapta kalan para beklediğinizden belirgin şekilde az. Kirayı ödediniz, süpervizyon ücretini gönderdiniz, bir de eğitim taksiti vardı galiba. Hangisinin ne kadar tuttuğunu tam hatırlamıyorsunuz.
Kendi muayenehanesini açan psikologların çoğu bu noktaya gelir. Seans saatlerini çok iyi bilirler, danışanın hangi hafta neyi konuştuğunu da hatırlarlar. Ama para tarafı bir kısmı havalede, bir kısmı nakit çekmecede, bir kısmı POS cihazının gün sonu fişinde dağınık durur.
Aşağıda muayenehane için basit bir gelir gider düzeni anlatılıyor: neyin kaydedileceği, ne zaman kaydedileceği ve ay sonunda hesabın nasıl çıkarılacağı. Muhasebecinizin işini yapmaz, ama ona giden bilgiyi toplar ve size "bu ay gerçekte ne kazandım" sorusunun cevabını verir.
Seans geliri neden üç ayrı yere dağılıyor
Bir haftayı düşünün. Salı günkü danışan seans sonunda kartla ödüyor. Perşembe günkü online seansın ücreti akşam IBAN'a geliyor, açıklamada sadece "seans" yazıyor. Cuma günkü danışan nakit bırakıyor, siz de bir sonraki seansa hazırlanırken parayı çekmeceye koyuyorsunuz.
Her biri tek başına küçük bir işlem. Sorun, üçünün de farklı bir yerde iz bırakması. Ay sonunda banka hesabına bakan kişi nakiti görmez, çekmeceyi sayan kişi havaleleri görmez. Bir de babasının adıyla havale yapan genç danışanlar vardır; açıklamada isim farklı olunca hangi seansın ödendiği karışır.
Bu yüzden ilk adım tek bir kayıt yeri seçmek. Defter, tablo ya da bir uygulama olabilir. Önemli olan, ödeme hangi yoldan gelirse gelsin aynı yere, danışan adı ve seans tarihiyle yazılması. Ödeme yöntemi de yanına not edilir: nakit, kart, havale.
Muayenehanenin gerçek giderleri
Gelir tarafını kaydetmeye başlayan psikologlar çoğu zaman giderleri eksik yazar. Kira ve fatura akılda kalır, küçük ama düzenli çıkışlar unutulur. Bir ayın giderleri genellikle şunlardan oluşur:
- Ofis kirası ya da paylaşılan ofiste oda kirası payı, aidat
- Elektrik, su, doğalgaz ve internet
- Online seanslar için kullandığınız görüşme aracı aboneliği
- Süpervizyon ücreti ve süren eğitim taksitleri
- Muhasebeci ücreti
- Test ve ölçek materyalleri, kırtasiye
- Bekleme alanı için çay, su, peçete gibi küçük alımlar
- Temizlik hizmeti
- Web sitesi alan adı, barındırma ve varsa reklam harcaması
Yıllık ödenen kalemleri de unutmayın. Alan adı yılda bir kez yenilenir, bir sertifika programının ücreti tek seferde ödenir. Bunları ödendiği aya yazmak o ayı olduğundan kötü, diğer ayları olduğundan iyi gösterir. Ay sonu hesabında yıllık tutarı on ikiye bölüp her aya bir pay yazmak daha doğru bir tablo verir.
Her gün iki dakika: seans biter bitmez kayıt
Kayıt işi ay sonuna bırakıldığında hafıza ile banka ekstresi arasında kaybolursunuz. Günün son seansından sonra iki dakika ayırmak yeter. O gün gelen her danışanın ödemesini, ödenmediyse alacak olarak not edin. Gün içinde yaptığınız harcamayı da aynı anda yazın.
Pratikte işe yarayan küçük bir alışkanlık: nakit ödemeyi çekmeceye koymadan önce kaydetmek. Para önce kayda, sonra çekmeceye girer. Havalelerde de aynı gün banka uygulamasını açıp gelenleri danışanlarla eşleştirmek, üç hafta sonra "bu 1.800 TL kimden geldi" diye düşünmekten çok daha kolaydır.
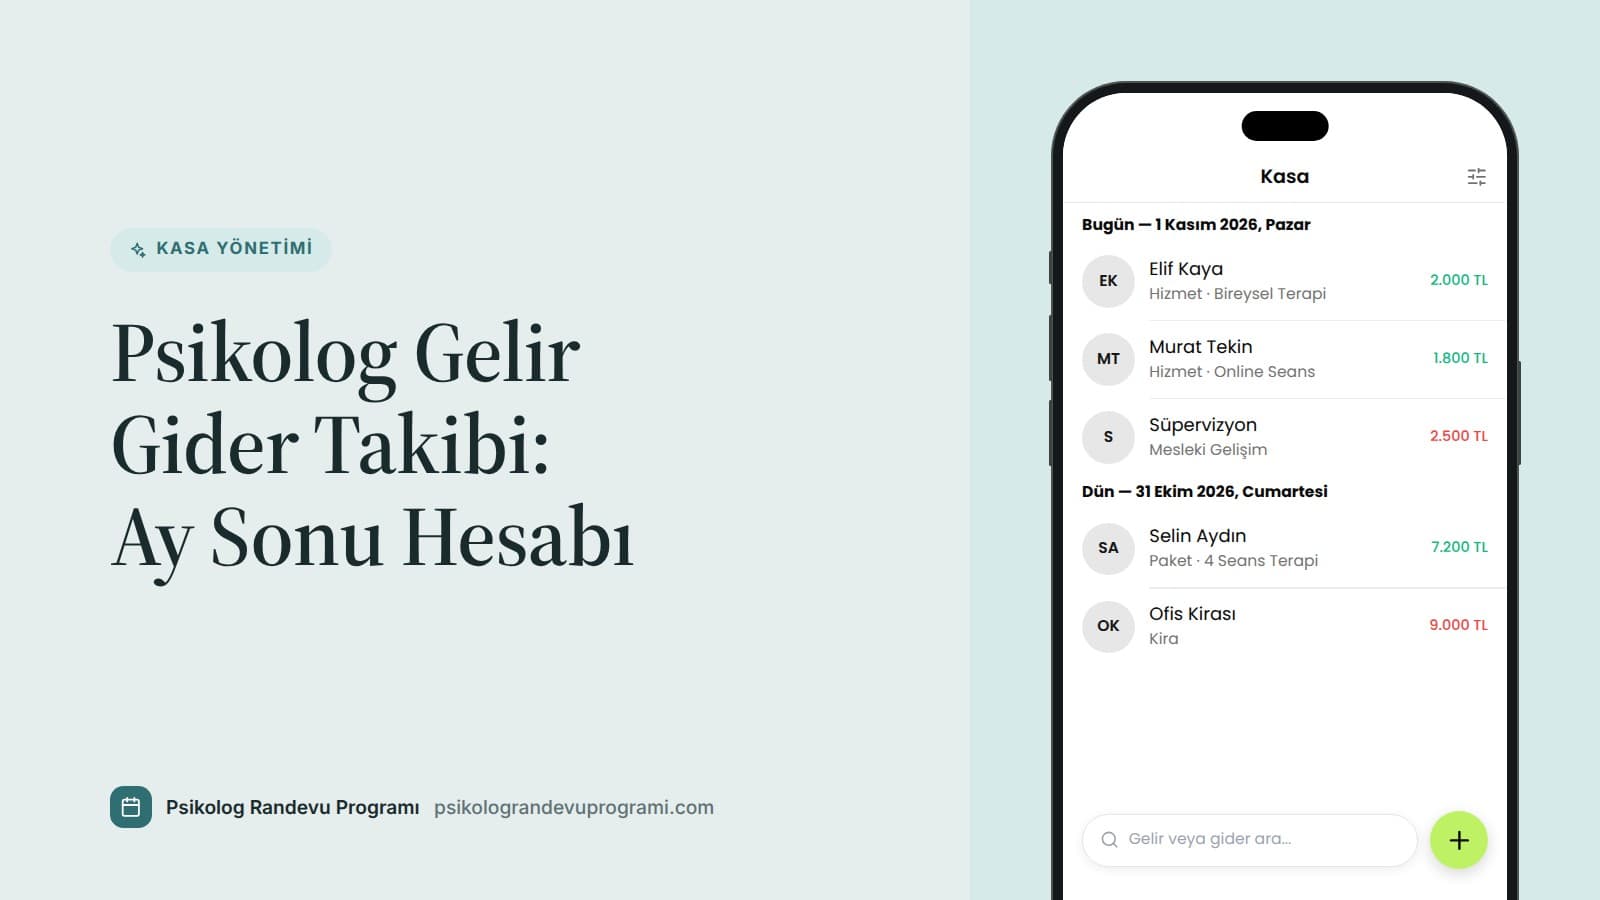
Planla kullanıyorsanız bu kayıt kasa bölümünde yapılır. Gelir, gider ve alacak gün içinde işlenir; paket satışları da kasaya düşer. Randevu takvimiyle aynı uygulamada olduğu için gün sonunda takvimde gelen danışanlarla kasadaki kayıtları yan yana kontrol etmek kolaylaşır.
Peşin paketler ve ödenmemiş seanslar
Bazı danışanlar dört ya da sekiz seansı peşin öder. Diyelim ki ayın 28'inde bir danışan 4 seanslık ücreti ödedi ve seansların üçü sonraki aya düşüyor. Parayı ödendiği ayın geliri sayarsanız o ay şişkin, sonraki ay zayıf görünür. Kasa kaydı ödeme tarihiyle kalabilir, ama ay sonu değerlendirmesinde "bu ay yapılan seans" ile "bu ay giren para" arasındaki farkı bilmek gerekir.
Tersi de olur. Seansa gelen ama ödemeyi sonraki haftaya bırakan danışan vardır. Bu tutar gelir değil, alacaktır. Alacakları ayrı bir satırda tutarsanız ay sonunda iki rakam görürsünüz: kasaya giren para ve hâlâ beklenen para. İkincisi büyüyorsa bunu ay sonunda fark etmek, üç ay sonra fark etmekten iyidir.
Ay sonu hesabını çıkarmak
Ayın son iş günü yarım saat ayırın. Elinizde o ayın gelir kayıtları, gider kayıtları ve alacak listesi olsun. Hesap karmaşık değildir: toplam seans geliri, eksi muayenehane giderleri. Çıkan rakam vergi ve sigorta primleri düşülmeden önceki tutardır; bu kısmı muhasebecinizle birlikte netleştirirsiniz.
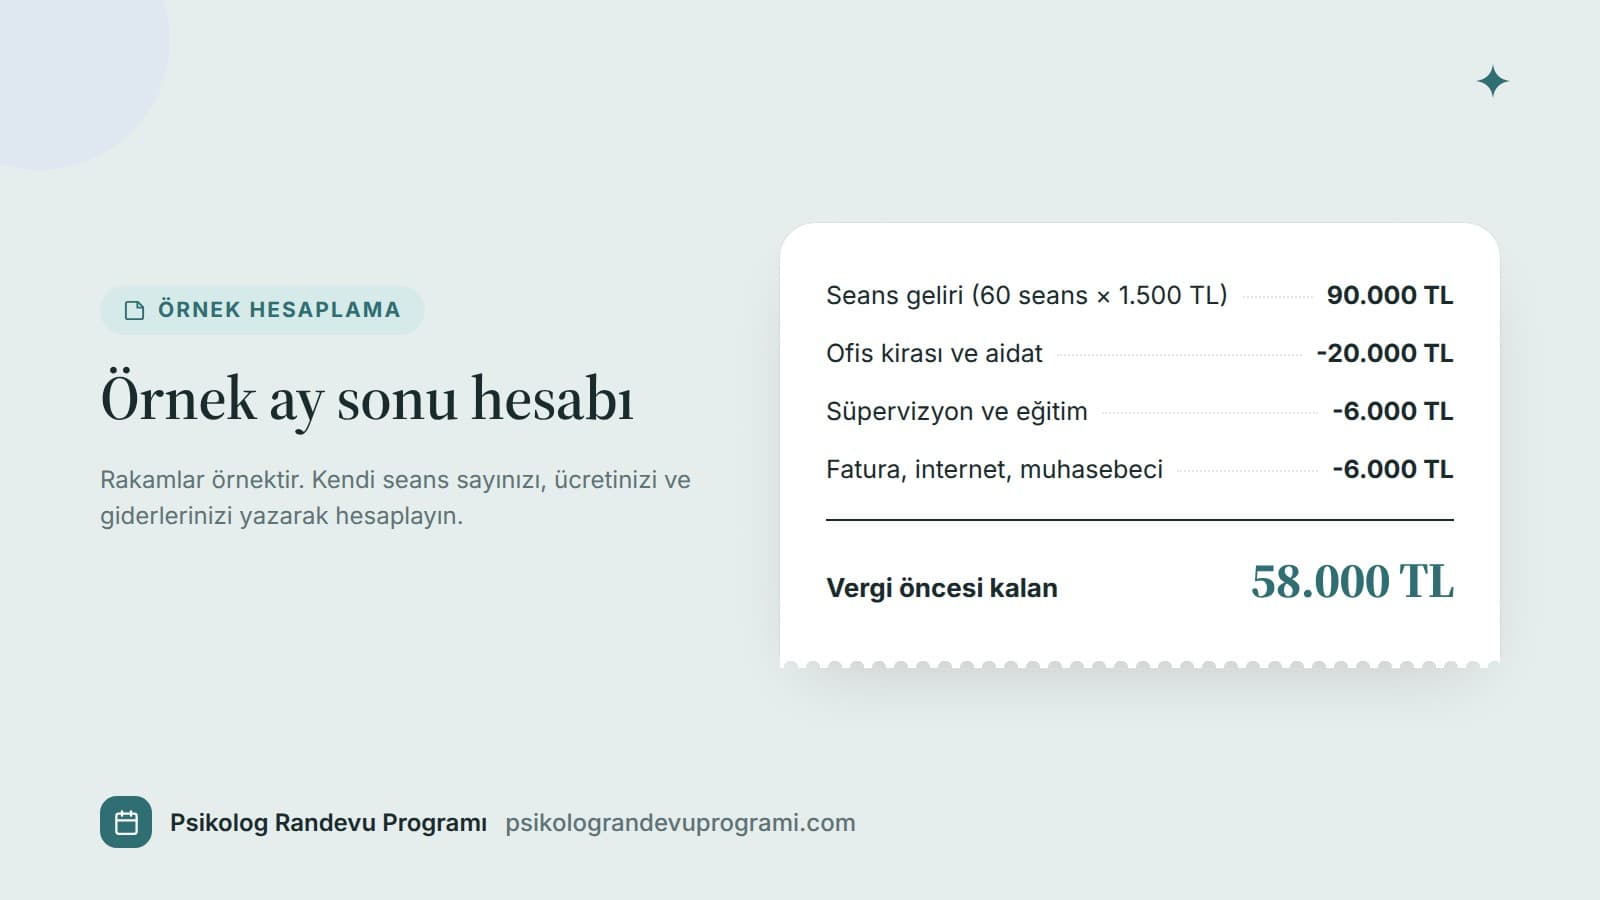
Örnekteki rakamlar size yakın olmayabilir. Kendi seans sayınızı ve ortalama ücretinizi yazdığınızda bir şey hemen görünür: tek bir boş saatin ya da haftada bir gelmeyen danışanın ay sonuna etkisi. Ayda dört gelmeyen seans, örnek ücretle 6.000 TL demektir. Bu rakam kâğıda yazıldığında iptal kuralınızı ya da hatırlatma düzeninizi gözden geçirmek için somut bir gerekçe olur.
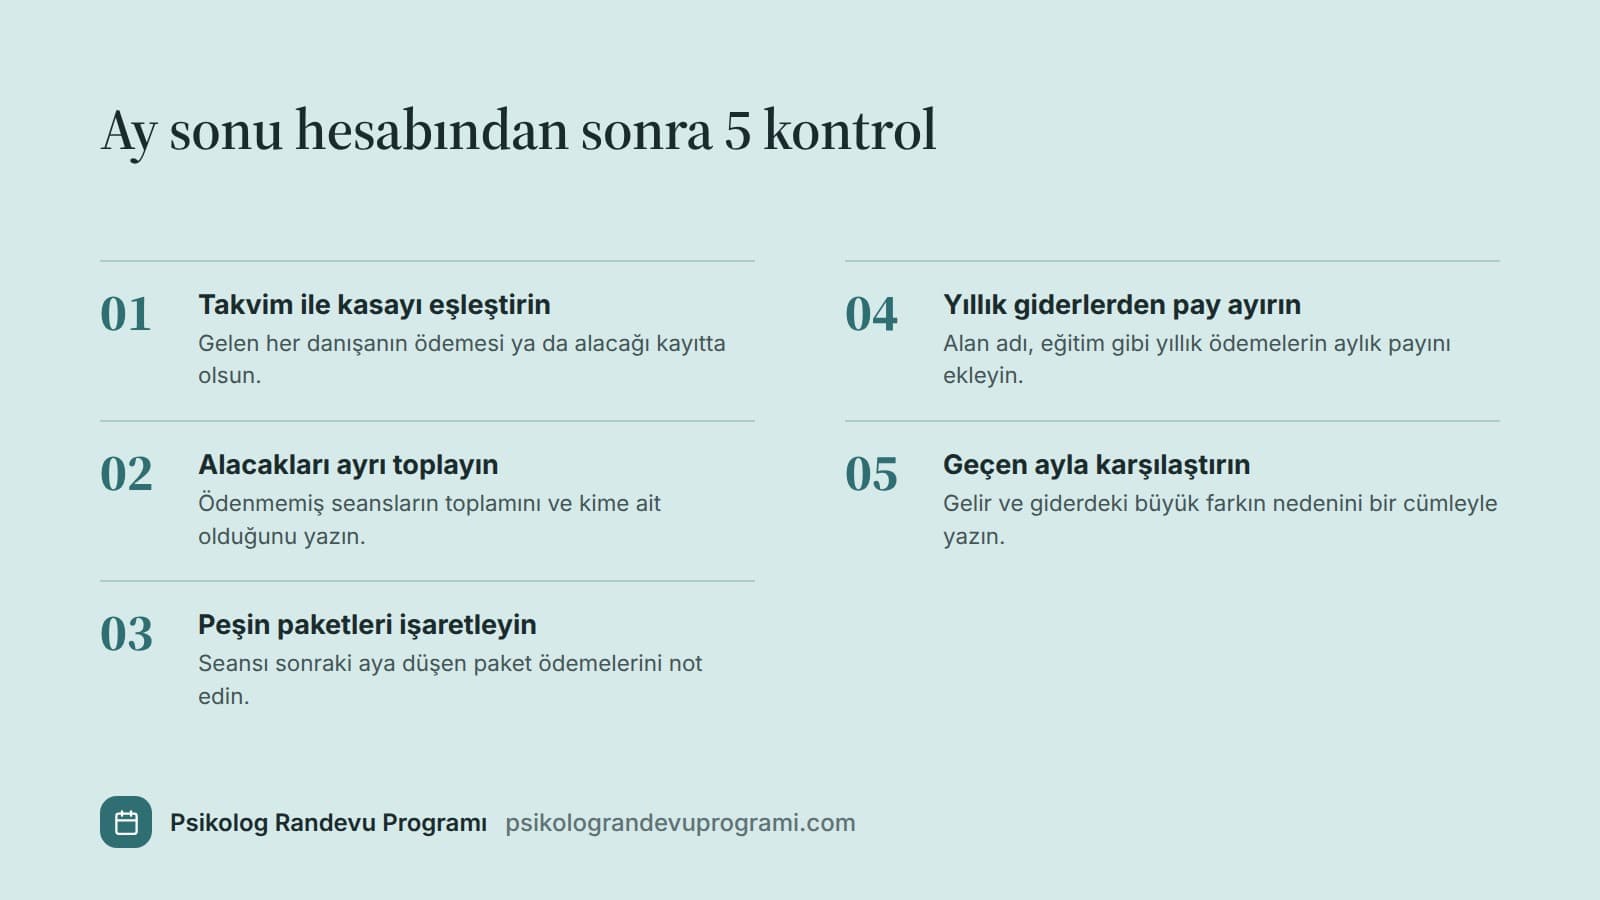
Hesabı çıkardıktan sonra şu kontrolleri yapın:
Hangi seans türü ne getiriyor
Gelir kayıtlarında hizmet adını da tutarsanız ay sonunda daha fazlasını görürsünüz. Bireysel terapi, çift terapisi, online seans ve ilk görüşme ayrı ayrı yazıldığında hangisinin gelirin çoğunu getirdiği ortaya çıkar. Örneğin çift seanslarının daha uzun sürdüğünü ve odayı daha çok kapladığını biliyorsanız, ücretin bu süreyi karşılayıp karşılamadığına bakabilirsiniz.
Online seansların gideri de farklıdır. Oda kirası yoktur ama görüşme aracı aboneliği, iyi bir mikrofon ve kulaklık vardır. Bazı psikologlar online seansların payı arttıkça ofisi haftada daha az gün kullanmaya, oda paylaşımına geçmeye karar verir. Bu kararı vermek için birkaç aylık kayıt gerekir.
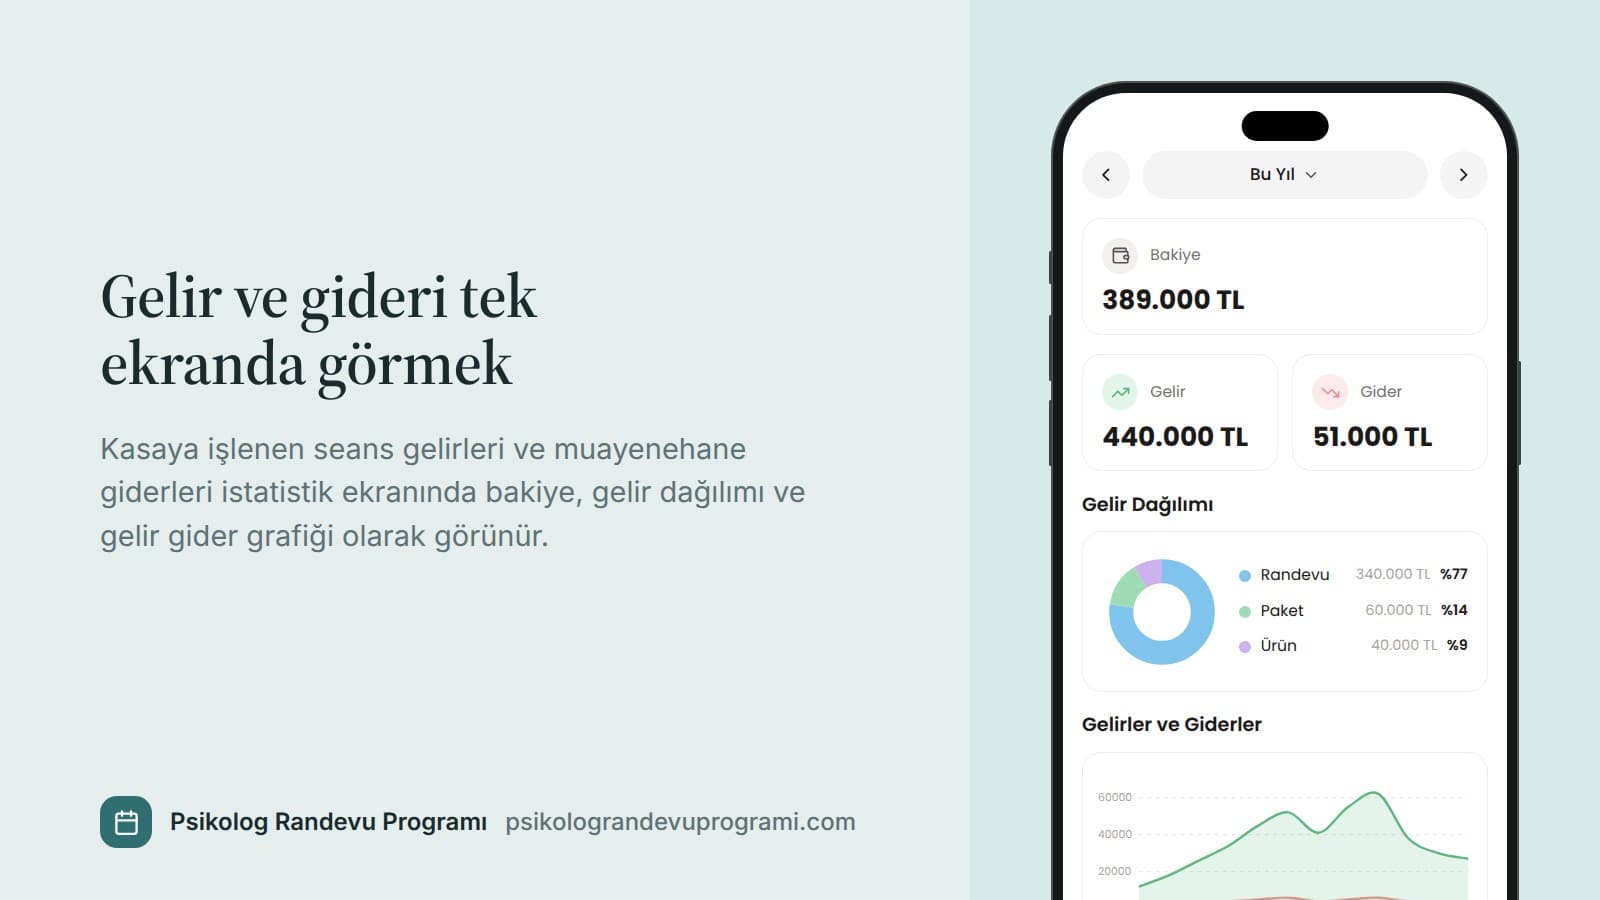
Planla'da istatistik ekranı gelir dağılımını ve gelir gider grafiğini tek ekranda gösterir. Aylar arasında karşılaştırma yapmak için ayrıca tablo hazırlamanız gerekmez.
Paylaşılan ofiste giderleri bölüşmek
Birkaç meslektaşla aynı daireyi kullanıyorsanız giderlerin bir kısmı ortaktır. Kira, aidat, internet ve temizlik genellikle bölünür; süpervizyon ve eğitim kişiseldir. Ortak giderleri kim ödüyorsa onun kaydında tam tutar, diğerlerinin kaydında alacak olarak durmalı. Aksi halde ay sonunda biri fazla ödemiş, biri eksik ödemiş olur ve bunu konuşmak her ay biraz daha zorlaşır.
Basit bir çözüm: ortak giderler için ayrı bir sayfa açmak, her ay başında herkesin payını yazmak ve ödendikçe işaretlemek. Paylar oda kullanım saatine göre mi, eşit mi bölünecek, bunu baştan konuşup yazıya dökün.
Sık Sorulan Sorular
Gelir gider takibini muhasebecim zaten yapmıyor mu?
Muhasebeciniz kestiğiniz makbuzları ve faturaları resmi kayıtlara geçirir. Ama sizin günlük nakit akışınızı, hangi danışanın borcu olduğunu ya da hangi seans türünün daha çok getirdiğini bilmez. Kendi kaydınız hem bu soruları cevaplar hem de muhasebeciye giden belgelerin eksiksiz olmasını sağlar.
Kayıt için ne kadar zaman ayırmak gerekir?
Gün sonunda iki üç dakika ve ay sonunda yaklaşık yarım saat yeterlidir. Zaman alan şey kaydın kendisi değil, birikmiş kayıtları hatırlamaya çalışmaktır. Günlük alışkanlık oturduğunda ay sonu hesabı kısa sürer.
Kişisel harcamalarla muayenehane giderleri karışıyor, ne yapmalıyım?
En temiz yol muayenehane için ayrı bir banka hesabı ve mümkünse ayrı bir kart kullanmaktır. Böylece kira, süpervizyon ve fatura ödemeleri tek bir hesaptan çıkar. Ayrı hesap açamıyorsanız en azından her muayenehane harcamasını aynı gün kayda geçirin.
Bu ay nereden başlamalıyım?
Bugün bir sayfaya geçen ayın sabit giderlerini yazın: kira, aidat, faturalar, süpervizyon, muhasebeci. Yarından itibaren her gün son seanstan sonra o günün ödemelerini kaydedin. Ayın son iş gününde ilk hesabınızı çıkarın ve rakamı bir sonraki ayla karşılaştırmak üzere saklayın.